주가 뒤의 숫자
파주에 2조를 묻는 통신회사
3년간 불어난 시가총액 1조 9,566억...파주 투자액과 맞먹어

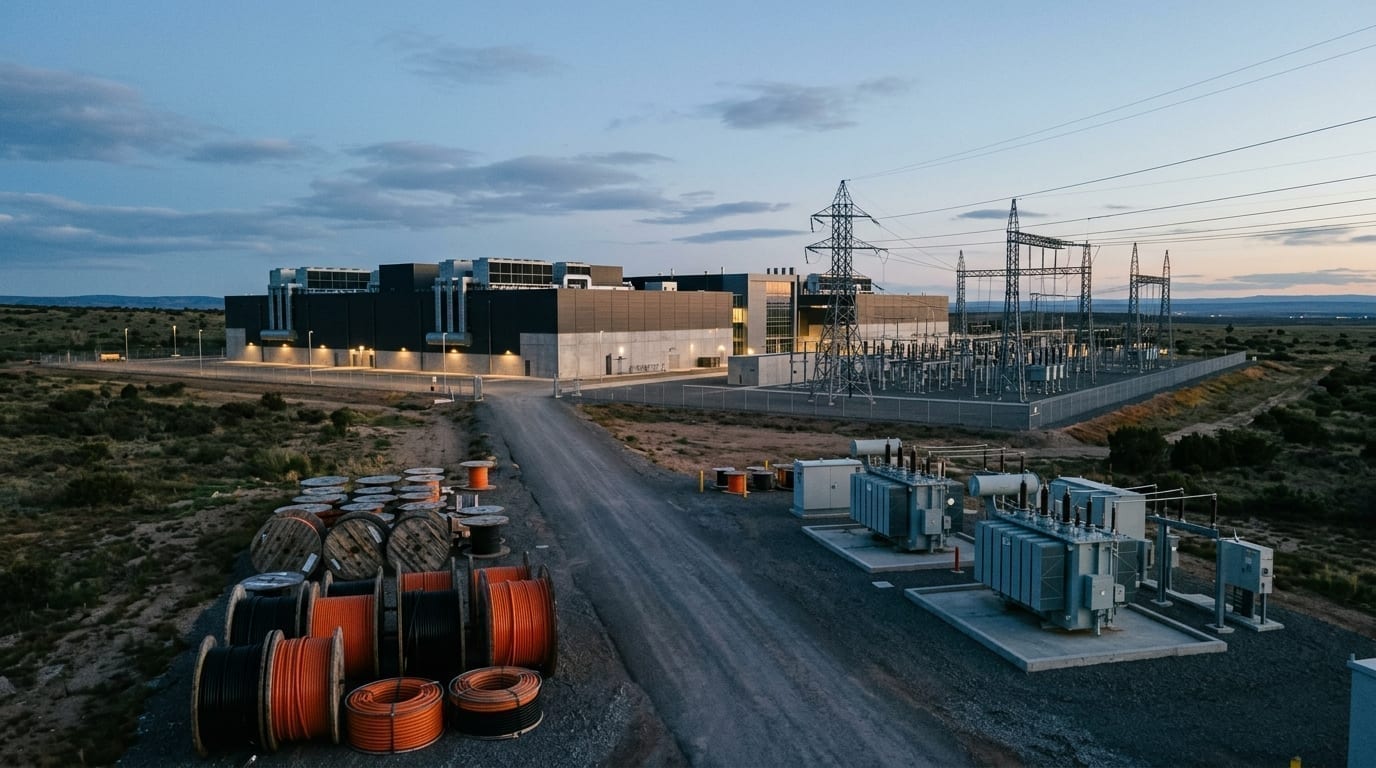
"인공지능(AI) 데이터센터 시장은 수도권 중심의 추론 서비스 수요와 지방 중심의 학습용 수요로 나뉘며 이를 위해 약 2조원 규모 투자를 진행하고 있습니다." 지난 8월 초 2분기 실적 설명회에서 회사 측이 내놓은 설명이다. 이 2조원이 투입되는 핵심 거점이 바로 파주 데이터센터다. 이곳에 수도권 최대 규모인 200MW급 시설을 짓는다. 내년 상반기 1동을 시작으로 2028년까지 4개 동을 순차적으로 가동할 계획이다. 국내 데이터센터 투자 계획을 모두 합치면 1,200조원을 웃돈다는 집계도 최근 나왔다. 파주 투자는 그 거대한 투자액 가운데 통신사가 내놓은 청사진이다.
실적 자체는 좋았다. 2분기 영업이익은 3,445억원으로 역대 최대를 기록했다. 데이터센터 매출은 1,241억원으로 28.9% 늘어 사업 부문 가운데 가장 가파르게 성장했다. 눈여겨볼 대목은 이 1,241억원이 전체 매출 3조 6,949억원의 3%에 불과하다는 점이다. 나머지 97%의 매출은 여전히 휴대폰과 인터넷에서 나온다.
그런데 주식시장은 이 작은 3%에 민감하게 반응했다. 3년 전 10,450원에 머물던 주가는 현재 15,060원까지 치솟았다. 총 발행주식 수 4억 2,443만 주를 반영한 시가총액 역시 4조 4,353억원에서 6조 3,919억원으로 불어났다. 이렇게 불어난 시가총액 1조 9,566억원은 파주에 투자하기로 한 2조원과 거의 맞먹는다.
단순한 우연의 일치일 수 있지만 시장이 던지는 메시지는 분명하다. 시장은 아직 골조조차 다 올라가지 않은 건물을 장부가 그대로 기업가치에 반영했다. 투자는 투입한 원금만큼만 벌어들여서는 남는 것이 없다. 투자원가를 웃도는 수익을 거둬야 비로소 주주 몫이 생긴다. 파주 1동은 준공 전에 이미 계약을 마쳤다고 하지만 구체적인 임대료 수준은 알려지지 않았다. 회사는 데이터센터 매출에서 서버 공간을 빌려주는 코로케이션과 설계·구축·운영을 도맡는 DBO 비중을 따로 밝히지 않고 있다. 전자는 부동산 임대에 가깝고 후자는 용역 사업 성격이 짙다. 두 사업의 수익성이 같을 리 없다.
그렇다면 투자 재원은 어디서 조달하나. 지난해 말 총부채 10조 6,143억원 가운데 회사채가 4조 4,667억원, 차입금이 1조 3,205억원에 달한다. 이 둘을 합친 5조 7,872억원은 시가총액과 맞먹는 규모다. 그럼에도 회사채 신용등급은 올해 초 AA에서 AA+로 상향됐고 회사는 외부 차입 없이 자체 현금으로 투자하겠다고 밝혔다. 지난해 지급한 배당금은 1,740억원, 주당 410원이다. 통신사가 든든한 이유가 바로 여기 있다. 현금은 매달 꼬박꼬박 들어온다.
통신 본업이 과대평가된 것도 아니다. 지난 9년간 연평균 순이익은 5,318억원이며 시가총액은 그 12배 수준이다. 순자산의 0.70배 수준에서 거래되고 있다. 2024년 3,146억원으로 주춤했던 순이익은 지난해 5,092억원으로 반등했고 올 1분기에도 1,760억원을 거뒀다.
결국 지금의 15,060원은 저평가된 통신사 주가에 데이터센터 투자비를 원가 그대로 얹어 놓은 주가 수준이다. 원가만큼 벌면 본전에 그치고 그 이상을 벌어들여야 주가가 오른다. 지난 6월 18,800원에서 주가가 20% 떨어진 배경에는 시장의 뒤늦은 수지타산 계산이 자리하고 있다. 내년 상반기 파주 1동이 가동에 들어간 뒤에도 분기 데이터센터 매출이 1,241억원에서 두 배로 뛰지 못하면 2조원의 투자는 성장으로 인정받지 못한다. 고스란히 감가상각비 부담으로 쌓일 뿐이다.
이 글이 어땠나요?
눌러 주시면 다음 글을 쓸 때 소중한 참고가 됩니다.