주가 뒤의 숫자
두산퓨얼셀 수주잔고 2조원, 94%는 이미 판 기계를 고칠 의무
미국 데이터센터에 5014억 첫 수출...6년 전 판 제품 고치는 데 300억 들어

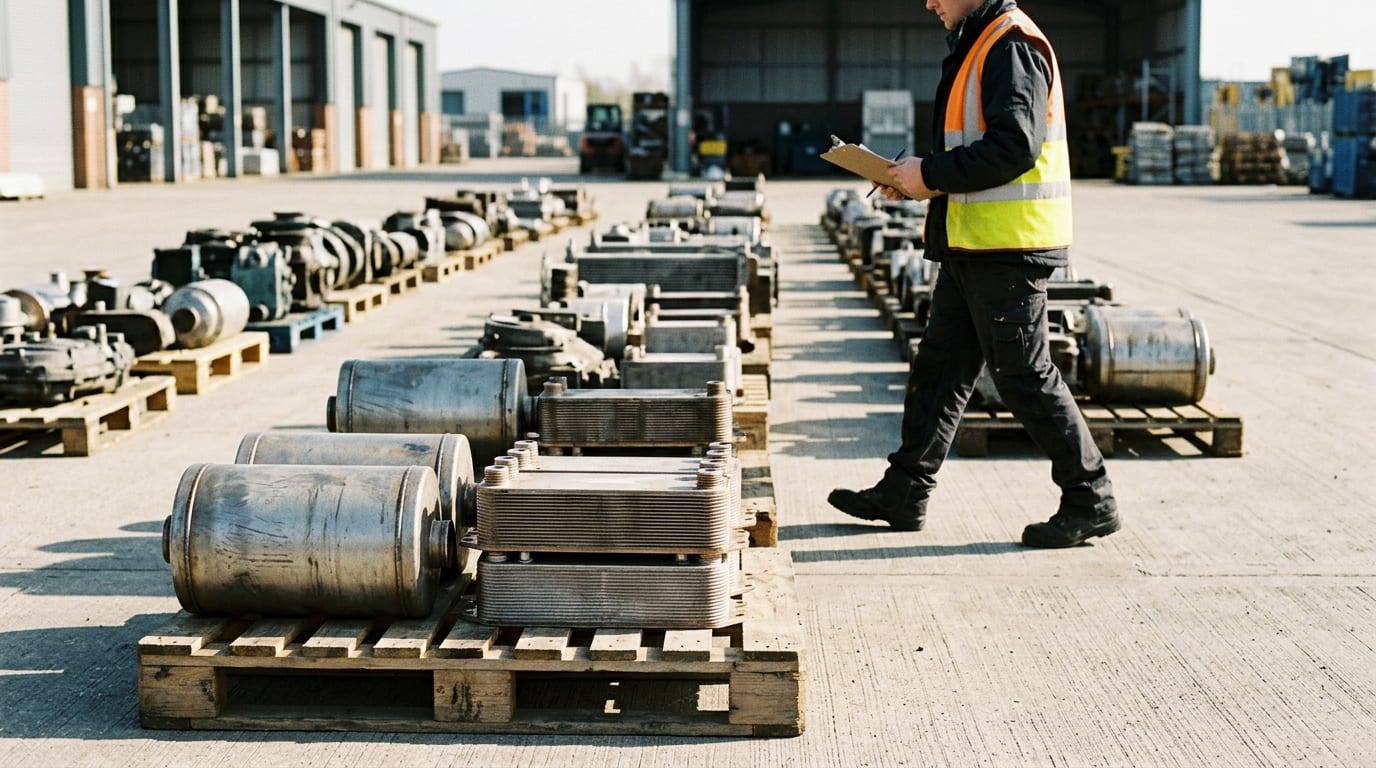
두산퓨얼셀이 9월 2일 5,014억원 공급계약을 공시했다. 미국 인공지능(AI) 데이터센터에 들어갈 연료전지를 올해 하반기부터 2028년 상반기까지 공급하는 계약이다. 두산퓨얼셀은 전북 익산 공장에서 발전용 연료전지를 만들어 발전사업자에게 판매하는 회사로, 미국 전력 시장에는 이번에 처음 진출했다. 그런데 6월 말 두산퓨얼셀의 수주잔고 2조 510억원 가운데 기계 주문은 1,208억원이다.
수주잔고 가운데 나머지 1조 9,302억원은 이미 판매한 기계를 앞으로 고쳐 주는 유지보수 계약이다. 발전소에 전기를 만드는 본체 설비인 주기기를 넣고 10년이나 20년 동안 발전소를 고쳐 주는 것이 두산퓨얼셀의 사업 방식이다. 사업의 뿌리는 2014년 10월 두산이 인수한 미국 연료전지 회사 클리어엣지파워다. 2019년 10월 두산에서 연료전지 사업부문이 인적분할돼 유가증권시장에 올랐고, 2025년 매출은 기자재 79%, 유지보수 21%였다.
유지보수 잔고 1조 9,302억원에는 조건이 붙어 있다. 두산퓨얼셀은 반기보고서에서 이 계약을 두고 고객에게 "연간 발전량 등 연간 보증치를 제공하고 있습니다"라고 밝혔다. 고객에게 해마다 이만큼은 내주겠다고 약속한 발전량이 곧 보증치다. 발전량이 회사 잘못으로 보증치에 못 미치면 그 손해액만큼 매출에서 차감한다. 상반기 유지보수 매출은 460억원이지만 계약금액에서 차감된 금액은 352억원이었다. 앞으로 발생할 비용에 대비해 미리 쌓아 둔 판매보증충당부채는 6월 말 1,128억원이다.
청구서는 2분기에 한꺼번에 왔다. 2분기 매출 443억원에 영업손실 509억원을 기록했고 전년 2분기 손실은 20억원이었다. 2020년부터 2022년 사이에 공급한 제품의 성능이 떨어져 연료전지 부품인 스택을 무상으로 갈아 주는 데 300억원가량이 들었다. 주기기 납품이 하반기로 밀리면서 관련 매출은 1분기 1,215억원에서 215억원으로 급감했다. 실적이 나온 날 주가는 하한가까지 떨어졌다.
버티는 힘도 함께 줄었다. 자본총계는 2025년 말 3,675억원에서 6월 말 2,996억원으로 줄었고 부채비율은 346%까지 치솟았다. 당장 쓸 수 있는 현금과 현금성자산은 348억원에 그친 반면 1년 안에 갚아야 하는 단기차입금은 2025년 말 760억원에서 2,850억원으로 불어났다. 팔지 못한 재고자산은 4,569억원에 달했다. 회사채 신용등급은 6월 정기평가에서 BBB였다.
그 자리에 이번 5,014억원 공급계약이 들어온다. 6월 말 기계 주문 잔고 1,208억원의 네 배가 넘으니 한 건으로 잔고가 다섯 배로 늘어나는 셈이다. 다만 계약 상대는 지주회사 두산의 미국 자회사 하이엑시엄이고 데이터센터 납품은 하이엑시엄이 맡는다. 두산퓨얼셀은 하반기 주기기 납품이 3,000억원을 넘을 것이라고 밝혔다.
주가는 5월 108,900원에서 38,700원으로 하락했다. 그래도 시가총액 2조 5,346억원은 6월 말 자본총계 2,996억원의 8.5배에 달한다. 전북 익산 공장이 미국 주문으로 채워지고 공급한 기계들이 20년 뒤까지 보증한 발전량을 낸다는 두 가지 기대가 지금 주가에 함께 들어 있다. 상반기 주기기 매출은 1,431억원이었다. 하반기 3,000억원을 채웠는지는 11월 3분기 보고서에 담긴다.
이 글이 어땠나요?
눌러 주시면 다음 글을 쓸 때 소중한 참고가 됩니다.