주가 뒤의 숫자
자회사 보증에 무너진 KC그린홀딩스...PBR 0.15배의 신기루
자회사 줄도산에 매출 88% 급감...남은 주식도 채권단 담보로 잡혀

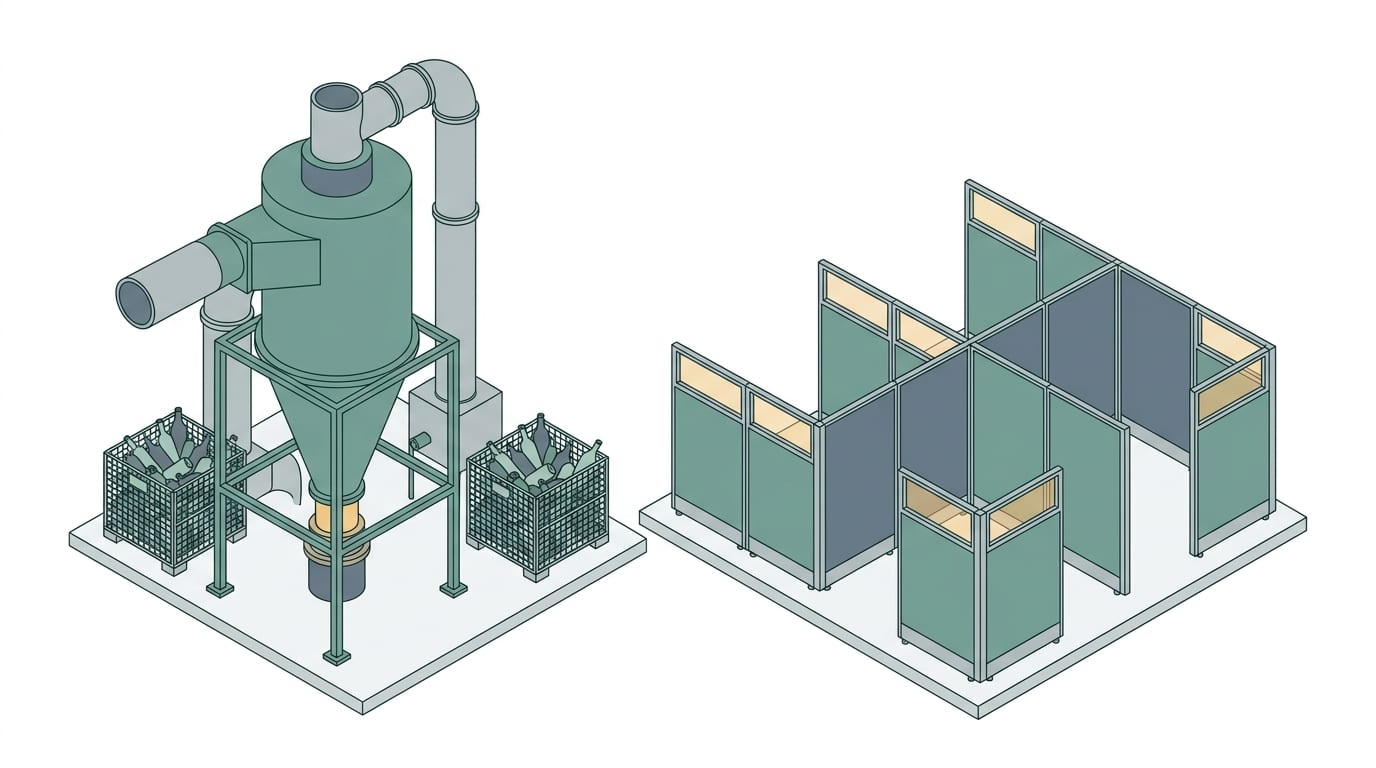
서울 마포구 상암동에 본사를 둔 KC그린홀딩스는 굴뚝 매연 저감 설비를 설치하고 폐유리병을 모으던 환경 지주사다. 1973년 집진 설비 제조사 한국코트렐공업이라는 사명으로 출발해 50년간 집진 설비를 만들었다. 2010년 제조 부문을 KC코트렐이라는 자회사로 떼어내며 지주사로 전환했다. 한때 연결 매출 7,000억원을 바라보던 회사에서 지금 가장 큰 매출을 내는 곳은 사무실 칸막이 제조사다.
겉으로 드러난 재무제표만 보면 저평가된 자산주로, 지난해 말 기준 자본은 1,141억원이지만 시가총액은 176억원(15.4%)에 머문다. 주가순자산비율(PBR)은 0.15배다.
하지만 시장은 이 숫자를 자산 가치로 인정하지 않는다. 주가는 756원에 멈췄다. 한국거래소는 지난 5월 2년 연속 감사의견 거절로 상장폐지를 결정했지만, 법원에 낸 효력정지 가처분으로 정리매매가 잠시 멈췄을 뿐이다.
균열은 핵심 자회사 KC코트렐에서 시작됐다. KC코트렐은 2021년 대만 전력청에서 4,656억원 규모로 대만 중부 도시인 타이중 화력발전소 환경설비 보수공사를 수주했다. 하지만 원자재 가격 급등과 공사 지연으로 원가가 치솟았다. 감사인이 원가 적정성 검토가 제한됐다고 지적할 만큼 손실이 커졌다. 2022년 발행한 전환사채의 조기상환 청구가 쏟아졌다. 회사는 원리금을 갚지 못했다.
자회사의 부실은 지주사로 곧장 번졌다. KC그린홀딩스는 타이중 사업에 2,540만달러 규모 선수금환급보증 담보를 서고 대여금으로 자금을 지원했지만, 2024년 8월 자회사와 지주사는 나란히 채권단에 워크아웃을 신청했다. 채권단은 채무 상환을 2027년 말까지 유예하는 대신 KC코트렐 주식을 무상감자하고 대여금을 출자전환하도록 했다. KC코트렐이 연결 장부에서 빠지면서 2019년 6,989억원이던 연결 매출은 지난해 860억원으로 88% 급감했다.
다른 자회사들도 줄줄이 정리됐다. 영국 자회사 롯지코트렐이 청산 절차를 밟았고, 폐유리병을 재활용하는 자회사 KC유리자원은 지난 6월 파산선고를 받았다. 다른 축이던 KC글라스는 회생 절차를 거쳐 사모펀드에 매각됐다.
장부에 남은 주식도 온전히 지주사 소유가 아니다. 지주사가 보유한 클레스트라하우저만과 KC안전기술 주식 전부는 채권최고액 470억원에 채권단 담보로 잡혀 있다. 삼일회계법인은 계속기업 존속 능력에 불확실성이 크다고 지적했다. 2년 연속 감사의견을 거절한 이유다.
756원에 멈춘 주가는 0.15배라는 장부상 자산 가치를 반영한 것으로 보기 어렵다. 법원이 가처분 신청을 기각하면 상장폐지와 정리매매 절차가 다시 시작된다. 채권단이 담보권을 실행하면 지주사에 돌아올 자산은 없다. 시장은 이미 그 위험을 반영해 장부 가치의 85%를 낮춰 잡았다. 법원의 결정 하나에 상장사의 명운이 걸려 있다.
이 글이 어땠나요?
눌러 주시면 다음 글을 쓸 때 소중한 참고가 됩니다.