세상의 흐름
200억달러 부어도 삽 못 뜬다...AI 데이터센터 가로막은 보험 한도
스위스리가 짚은 4대 집적 위험...PF 대출 막아서는 글로벌 인수 한도

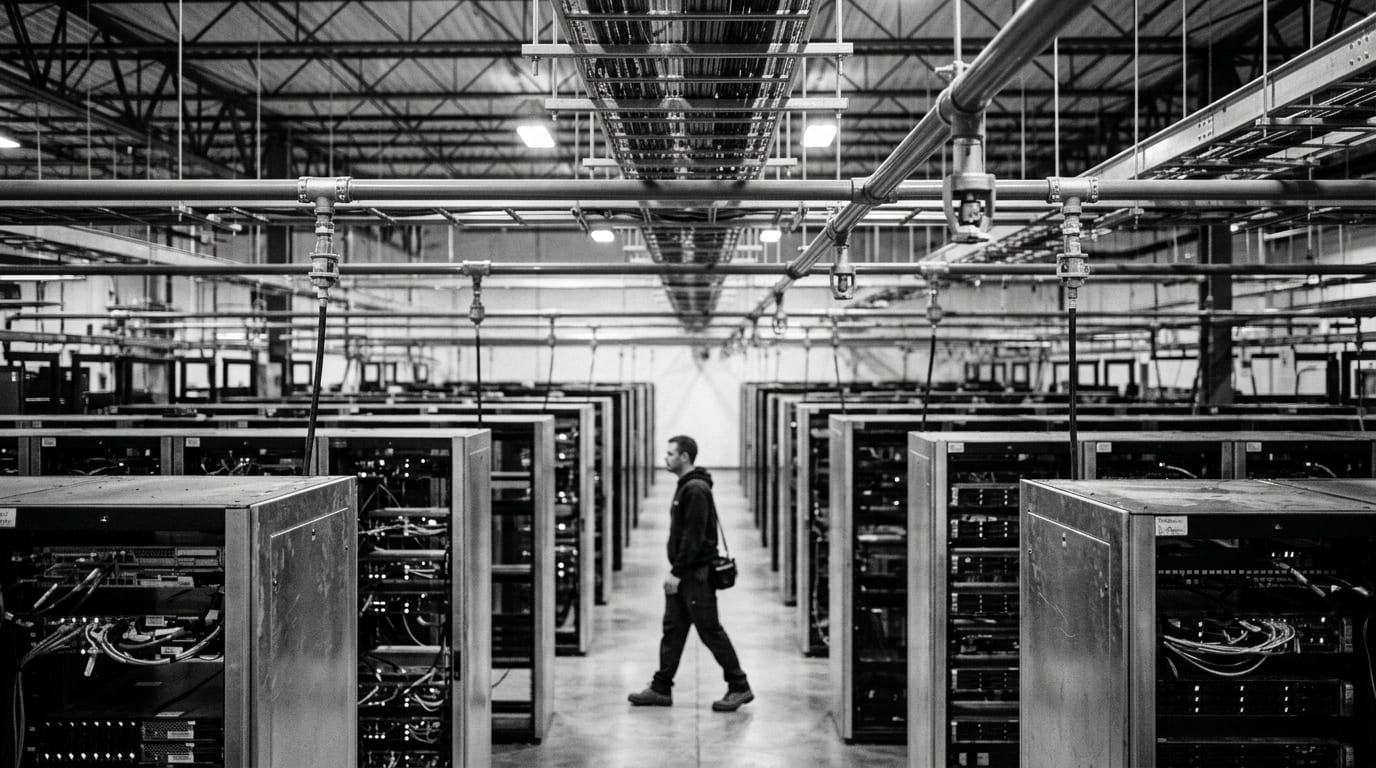
데이터센터에서 서버를 두고 운영하는 전산실 천장에는 소화 가스를 뿜는 노즐이 매달려 있다. 구리와 아연을 섞어 만든 황동 부품이다. 전자 회로에 물을 뿌릴 수 없어 비전도성 가스를 채워 넣은 소화 장비다. 사람들은 인공지능 시대를 열며 고성능 반도체와 변전소 송전선만 바라본다.
데이터센터 보험은 전산 시설에 화재나 누수가 났을 때 자산 손실을 보상하는 재산종합보험이다. 빅테크와 인프라 펀드가 대규모 설비를 올리기 시작하자 대출을 집행하는 대주단이 손실을 막기 위해 요구해 만든 안전판이다.
하지만 인프라 확장이 멈춰 서는 순간은 건조한 금융 서류의 형태로 찾아온다. 아무리 뛰어난 칩을 확보하고 대규모 전력을 끌어와도 계약서가 없으면 공사는 첫 삽을 뜰 수 없다. 사고가 났을 때 손실을 떠안아 줄 보증이 필요해서다.
금융이 지난 300년 동안 구축해온 "스프링클러"는 손해보험 시장이다. 거대한 자본이 모여드는 동안 그 자본을 받쳐줄 금융의 수압이 먼저 떨어졌고, 이 시장은 바로 그 지점에서 바닥을 드러내고 있다.
1666년 런던 대화재의 잿더미 위에서 근대 손해보험이 태어났다. 1688년 영국 에드워드 로이드의 커피하우스에 상인들이 모였다. 이들은 배 한 척의 침몰이나 창고가 불타는 참사를 막으려 머리를 맞댔다.
근대 보험을 지탱해온 기초는 "대수의 법칙"이었다. 독립된 위험을 여럿으로 쪼개 분산하는 방식이다.
수천 척 범선과 수만 채 벽돌 건물은 서로 다른 바다와 거리에 흩어져 있었다. 배 한 척이 침몰해도 다른 99척이 무사히 항구로 돌아오면 충분했다. 이들이 낸 소액 보험료로 난파된 한 척의 손실을 충당했다.
위험이 서로 연결되지 않고 흩어져 있다는 전제였다. 이 전제가 산업혁명 이후 마천루와 거대 공장을 올리는 자본의 토대가 됐다.
하지만 인공지능 하이퍼스케일 데이터센터는 이 300년 된 전제를 뒤흔든다. 이전 데이터센터가 상업용 부동산에 서버를 채워 넣은 건물이었다면, 지금의 인공지능 메가 캠퍼스는 완전히 다른 위험을 품고 있다.
보험사 위험을 다시 인수하는 재보험사 스위스리(Swiss Re)가 낸 통계에서 드러난다. 단일 데이터센터 캠퍼스 한 곳의 건설 비용만 최대 200억 달러에 달한다.
여기에 수만 장 고성능 그래픽처리장치(GPU)와 액체 냉각 장치가 깔린다. 그러면 자산 가치는 두 배로 뛴다. 자산 가치 70% 이상이 좁은 전산실 안에 모인다.
물 한 방울 누수나 미세한 전력 이상 하나도 치명적이다. 단 몇 분 만에 수조 원대 전산망과 고가 반도체가 함께 멈춰 선다.
스위스리는 8월 보고서에서 인공지능 데이터센터가 유발하는 "집적 위험(accumulation risk)"을 네 가지로 꼽았다. 첫째는 단일 부지에 몰린 천문학적 자산 규모다. 둘째는 지리적 쏠림이다.
미국 데이터센터 용량의 40%가 토네이도 위험 지역에 놓여 있고, 4분의 1 이상은 우박 피해 지대에 모여 있다. 셋째는 특정 제조사에 대한 단일 부품 공급망 종속이다. 넷째는 같은 전력망과 통신망을 공유하는 구조적 연계다.
변전소 하나에 불이 나거나 국지적 자연재해가 덮칠 때 위험은 번져간다. 독립되어 있어야 할 수십 개 초대형 데이터센터가 도미노처럼 함께 쓰러진다. 위험을 분산해야 할 보험의 계산식 위에 위험 덩어리가 통째로 얹혔다.
보험 시장의 그릇은 이 거대한 위험을 담아내기에 너무 작다. 글로벌 손해보험사 한 곳이 단일 사업장에 제공할 수 있는 보상 한도는 수억 달러 수준이다. 여러 보험사가 손을 잡아도 50억 달러를 넘기기 어렵다.
자산 가치 200억 달러 초대형 캠퍼스 앞에서 거대한 "보험 공백"이 생겨난다. 글로벌 보험 중개사 마시(Marsh)가 8월에 30개 보험사와 대체 자본을 모은 이유다. 마시는 100억 달러 한도의 전용 보험 플랫폼 "스트라투스(Stratus)"를 출범시켰다.
스위스리는 데이터센터 글로벌 보험료 시장이 106억 달러에서 2030년 242억 달러로 커질 것으로 봤다. 하지만 시장 규모가 불어나는 속도보다 자산이 집중되는 속도가 더 빠르다. 자본의 인수 여력이 늘어나는 자산 가치를 따라가지 못하고 있다.
바다 건너 이야기만은 아니다. 한국은 2022년 10월 판교 SK C&C 데이터센터 화재로 그 취약성을 확인했다. 지하 3층 무정전전원장치(UPS) 리튬이온 배터리에서 불꽃이 튀었고, 소방 당국이 진화를 위해 전원을 차단하자 메신저 카카오 서비스가 일제히 중단됐다.
당시 화재로 카카오가 소상공인과 이용자에게 지급한 보상금만 275억원을 넘겼다. 반면 데이터센터 운영사가 가입했던 배상책임보험의 보상 한도는 70억원(25.5%)으로, 보험금이 실제 지급된 보상금의 4분의 1에 그쳤다. 무형의 서비스 중단과 간접 손해는 기존 재산종합보험의 계산식 안에 아예 들어가지 않았다.
한국데이터센터연합회에 따르면 국내 데이터센터 계약전력의 79%인 2,100메가와트(MW)가 수도권에 몰려 있다. 전력망뿐 아니라 위험도 한곳에 몰려 있다. 삼성화재와 DB손해보험을 비롯한 국내 대형 손해보험사의 단일 물건 자체 보유 한도는 수백억원 규모다.
수조 원에 달하는 하이퍼스케일 자산을 인수하려면 국내 유일 전업 재보험사 코리안리를 거쳐야 한다. 그리고 영국 보험 시장 로이즈나 스위스리 같은 해외 재보험 시장으로 위험의 80% 이상을 넘긴다.
해외 재보험사가 집적 위험을 이유로 인수를 거부하면 국내 사업은 흔들린다. 보장 범위를 대폭 줄여도 마찬가지다. 한국 신규 데이터센터 사업은 그 자리에서 멈춰 설 수밖에 없다. 프로젝트를 지탱하는 금융의 끈이 끊어지기 때문이다.
물론 빅테크 기업들이 막대한 현금을 쥐고 있으니 문제없다는 반론이 나온다. 마이크로소프트나 구글처럼 수십조 원 이익을 내는 기업은 스스로 해결할 수 있다는 뜻이다. 보험사에 수수료를 내는 대신 자체 전속보험사(captive)를 세우거나 대차대조표로 손실을 흡수하면 된다는 주장이다.
하지만 데이터센터를 짓는 자금 조달 구조를 들여다보면 사정이 다르다. 전 세계 데이터센터 개발의 절반 이상은 사모 인프라 펀드와 상업용 부동산 프로젝트 파이낸싱(PF) 대출로 이뤄진다. 은행과 연기금으로 구성된 대주단은 안전판을 요구한다.
전손에 대비한 상업용 재산종합보험 증서가 없으면 단 1원의 대출도 집행하지 않는다. 금융 규제가 강제하는 원칙이다. 빅테크의 현금 장부도 이 규제를 우회할 수 없다.
독자가 다음 분기에 지켜볼 지표는 글로벌 재보험 갱신 요율과 프로젝트 금융의 자기부담금(deductible) 비율이다. 매년 정기적으로 열리는 재보험 갱신 협상에서 데이터센터 자산의 보험료율이 얼마나 오르는지 봐야 한다. 화재나 정전이 났을 때 사업자가 먼저 감당해야 할 자기부담금이 수천만 달러 단위로 뛰는지도 살펴야 한다.
자기부담금이 올라갈수록 인프라 펀드 수익률은 떨어지고 대출 심사는 까다로워진다. 전력선이 연결되더라도 장부상 비용을 넘지 못한 사업들이 조용히 설계도를 접게 된다.
전산실 천장에 매달린 황동 소화 노즐은 여전히 묵묵하게 서버 랙을 내려다본다. 화재경보기가 울리기 전까지 작은 밸브는 열리지 않는다. 하지만 기계 배관이 가스를 뿜어내기도 전에 금융의 "스프링클러"는 이미 압력을 잃었다.
인공지능이라는 거대한 열기를 식혀줄 금융의 물길이 막히면 다음 단계로 나아갈 수 없다. 아무리 값비싼 칩과 거대한 발전소를 지어도 그 성벽은 더 높이 올라갈 수 없다.
이 글이 어땠나요?
눌러 주시면 다음 글을 쓸 때 소중한 참고가 됩니다.