주가 뒤의 숫자
선진, 1년 순이익 1260억 찍고도...시총 웃도는 설비투자에 갇혀
상반기 영업이익 1048억원 기록...차입금 3769억원과 안성 축산식품복합단지 투자 3561억원 부담

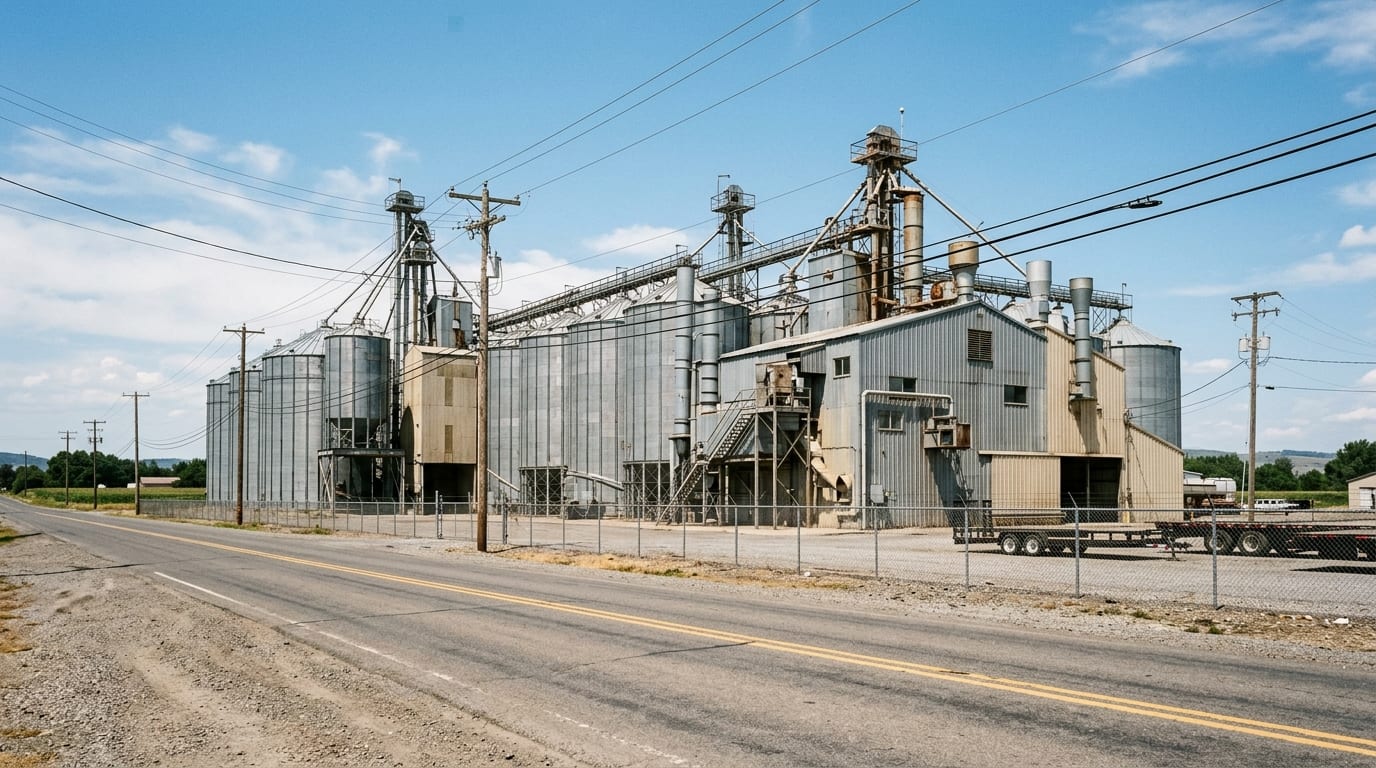
시가총액 2,464억원인 코스피 상장사 선진은 지난해 순이익 1,260억원을 올렸다. 올해 상반기에도 영업이익 1,048억원을 거뒀다. 1년 반 동안 올린 영업이익만 2,840억원으로 회사 전체를 사들이고도 남는다. 최근 12개월 주당순이익은 5,002원인데 주가는 10,360원에 머물고 있다. 주가수익비율(PER)은 두 배에 불과하다. 주가순자산비율(PBR) 역시 0.42배다. 선진이 시장에서 받는 평가다.
선진은 돼지고기 "선진포크"를 생산하고 가축 사료를 공급하는 축산 기업이다. 1970년대 농장에서 출발해 이천과 군산공장에서 사료를 생산하고 양돈과 도축, 패스트푸드 패티를 납품하는 육가공까지 수직계열화를 구축했다. 사료를 팔아 돼지를 먹이고 가공육을 납품해 올리는 매출만 상반기에 1조 741억원이다.
이익이 뛴 배경은 사료 원료와 돼지고기 가격의 시차에 있다. 사료 원료인 대두박 매입 가격은 2024년 톤당 67만 2,000원에서 올해 상반기 57만원으로 15% 내렸다. 반면 비육돈 출하 가격은 1톤에 399만 2,000원에서 443만 8,000원으로 11% 올랐다. 원자재 비용은 줄고, 판매 가격은 뛰면서 마진이 벌어졌다. 인도 라즈푸라 공장의 사료 판매량이 세 배로 뛰는 등 해외 실적까지 더해져 지난해 영업이익은 1,792억원으로 급증했다.
하지만 주식시장은 움직이지 않는다. 선진의 주가는 2021년 22,700원에 달했으나 지금은 1만원 안팎에서 횡보하고 있다. 시장은 이 이익을 지속 가능한 수익으로 보지 않는다.
축산과 사료는 곡물 가격, 환율, 가축 질병에 따라 실적이 요동치는 순환 업종이다. 선진의 순이익은 2022년 230억원에서 2024년 66억원까지 줄어든 적이 있다. 호황 뒤에 다시 이익이 급감할 수 있다는 불신에 주가가 짓눌려 있다.
장부를 열어보면 불신의 근거는 더 분명하다. 선진이 진 빚의 전체 규모인 총부채는 7,796억원으로 자본 5,821억원보다 많고 부채비율은 134%다. 금융기관 차입금만 3,769억원이다. 올해 상반기에만 금융비용으로 473억원을 지출했다. 선진은 보고서에서 "안정적인 수익성을 확보해 왔다"고 적었지만 한 해 800억원을 웃도는 금융비용은 영업이익이 꺾이는 순간 순손실 위험으로 바뀐다.
앞으로 들어갈 설비투자 규모는 시가총액을 웃돈다. 선진은 안성 축산식품복합단지와 익산 육가공 3공장 건설에 3,561억원을 투입할 계획이다. 지금 시가총액(2,464억원)보다 1,097억원 많은 돈이 설비투자에 쓰인다. 지주사 하림지주에 사료 매출의 0.4%를 상표권 사용료로 내는 여건에서 대규모 투자는 차입금 상환을 늦추고 주주환원 여력을 줄인다.
선진의 주가 10,360원에는 사상 최대 실적이 일시적이며 번 돈은 공장 신설과 차입금을 메우는 데 쓰일 것이라는 전제가 반영돼 있다. 이 전제가 바뀌려면 안성 투자가 추가 차입 없이 마무리되어야 한다. 인도 등 해외 사업에서 이자비용을 넘어서는 현금이 들어온다는 사실도 숫자로 입증돼야 한다. 입증되기 전까지 두 배 수준인 주가수익비율은 시장이 계산해 둔 투자와 부채의 무게를 담고 있다.
이 글이 어땠나요?
눌러 주시면 다음 글을 쓸 때 소중한 참고가 됩니다.