주가 뒤의 숫자
KBG, 에어로젤 단열재 재고 손실에 2분기 영업적자
단열재 유통 자회사 에어로젤코리아, 2분기 수입 재고 장부가치 약 10억원 낮춰
케이비지(KBG)가 올해 2분기 영업손실 2억 8,000만원을 냈다. 1년 전 2분기에는 11억원의 영업이익을 올렸다. 그런데 회사 매출의 90% 이상을 차지하는 실리콘 사업은 상반기 매출이 오히려 1년 전보다 증가했다. 주력 제품 판매가 줄어든 것도 아닌데 회사 전체가 적자로 돌아선 것이다.
상반기 전체로 봐도 영업이익은 1년 전의 4분의 1 수준에 머물렀다.
이익이 어디서 줄었는지는 회사의 사업 구조를 살펴보면 드러난다. 케이비지는 충남 천안과 충북 괴산 공장에서 실란 모노머와 실리콘 폴리머, 실리콘 레진 등 실리콘 중간소재를 생산한다. 이 소재를 공급받는 곳은 건축용 실란트와 점착제, 산업용 탄성소재, 디스플레이 광학 소재, 반도체 코팅·몰딩 소재를 만드는 기업들이다.
주력인 실리콘 사업은 버티고 있다. 케이비지는 고객사가 요구하는 물성과 공정에 맞춘 소재를 함께 개발해 공급하고 있다. 공동개발 계약을 맺고 함께 평가를 거친 소재가 고객 제품에 들어가면 오랜 공급 관계로 이어진다는 것이 회사 측 설명이다. 제품을 가장 많이 사 가는 고객 세 곳에 상반기 판매한 금액은 1년 전보다 증가했고 회사 전체 매출의 60%를 웃돈다.
실리콘 부문의 상반기 매출은 108억원으로 1년 전보다 소폭 증가했고 영업이익 15억원을 기록하며 흑자를 유지했다. 영업이익은 1년 전 18억원보다 줄었는데, 케이비지 본사가 원재료와 제품 등 재고의 장부가치를 낮추며 반영한 평가손실 2억 5,000만원이 그 대부분이다. 1년 전 상반기에는 오히려 소폭의 평가이익이 났다.
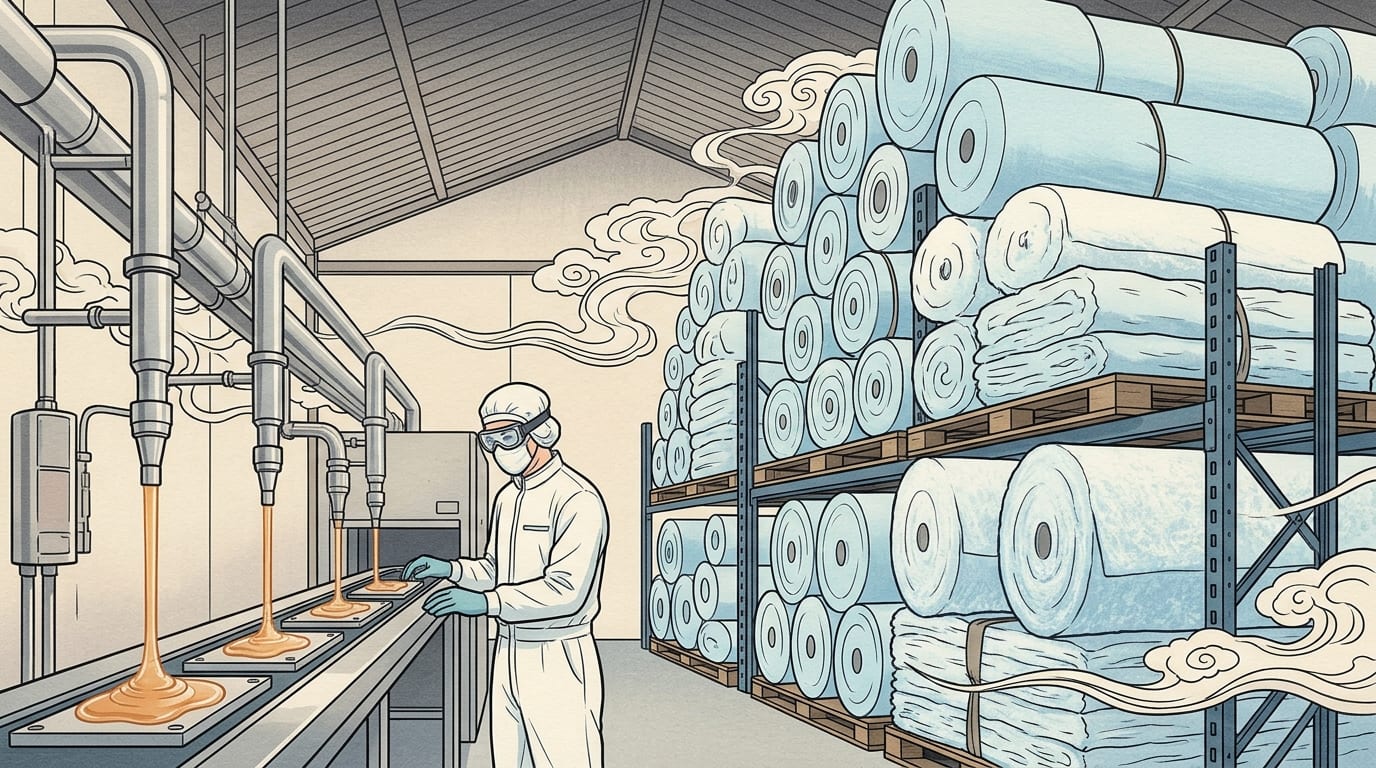
2024년 인수한 자회사 에어로젤코리아가 회사 전체의 이익을 끌어내렸다. 에어로젤코리아는 미국 Aspen Aerogels가 생산한 에어로젤 단열재를 수입해 국내에 독점 공급하며, 이 단열재는 주로 정유와 석유화학, LNG, 해양플랜트 설비에 쓰인다. 케이비지는 이 자회사의 매출 부진과 영업손실이 이어지자 지난해 보유한 자회사 주식의 장부가치를 낮췄고, 올해 상반기 실적이 지난해 추정에 못 미치자 한 번 더 낮췄다. 이 손상은 케이비지 본사의 별도 재무제표에만 반영돼 회사 전체의 영업손익에는 반영되지 않는다.
단열재 부문의 상반기 매출은 1년 전 18억원에서 9억원으로 반토막 났고, 1년 전 소폭이던 영업손실은 11억원으로 불어났다. 반기보고서는 국내 시장 여건을 설명하며 석유화학 설비 쪽 수요가 줄었다고 적었다. 회사가 앞으로의 수요처로 드는 곳은 2025년 이후 발주 회복을 예상하는 해양플랜트, 그리고 에어로젤 적용이 늘고 있다는 반도체 장비와 고순도 가스 공급 라인이다.
손실의 대부분은 팔리지 않은 재고에서 발생했다. 에어로젤코리아는 주문이 오면 바로 납품할 수 있도록 4~6개월치 판매분을 국내 창고에 늘 비축해 두는 방식으로 사업을 운영한다. 6월 말 이 회사가 보유한 수입 상품은 매입가 기준으로 48억원이다. 현재 판매 속도로는 2년 넘게 팔아야 하는 물량으로 평소 기준을 훌쩍 웃돌았다. 재고가 이처럼 쌓인 것은 지난해 상반기에 당시 판매한 상품 원가의 두 배가 넘는 금액을 들여 상품을 사들였는데, 올해 매출이 반토막 났기 때문이다. 이 회사는 올해 상반기 상품 매입액을 1년 전 상반기의 4분의 1 수준으로 축소했다. 그래도 그 금액이 상반기에 판매한 상품의 원가보다 많아, 6월 말 재고는 매입가 기준으로 연초보다 소폭 증가했다.
에어로젤코리아는 2분기에 이 재고의 장부가치를 약 10억원 낮춰 평가손실로 반영했다. 앞서 본 본사 재고 평가손실 가운데 2분기 몫 2억원까지 합하면, 두 사업이 2분기에 낮춘 재고 장부가치는 약 12억원이다. 2분기 회사 전체 매출은 1년 전과 비슷했다. 적자로 돌아선 이유는 매출이 아니라 비용 쪽에 있었다는 뜻이다. 이 평가손실이 없었다면 2분기 영업이익은 9억원가량으로, 1년 전 2분기의 11억원과 큰 차이가 없었을 것이다.
쌓인 재고가 얼마나 빨리 소진되느냐는 회사가 기대하는 해양플랜트 발주 회복과 반도체 가스 라인 수요가 석유화학 부문에서 줄어든 수요를 얼마나 메우느냐에 달려 있다. 그 속도가 케이비지의 이익 회복 속도를 좌우한다.
이 글이 어땠나요?
눌러 주시면 다음 글을 쓸 때 소중한 참고가 됩니다.